Rozliczanie inwentaryzacji: niedobory, nadwyżki i dokumenty
Rozliczanie inwentaryzacji po spisie: jak sparować niedobory z nadwyżkami, wyjaśnić resztę różnic, zamienić zadania w dokumenty i zamknąć spis raportem.
 Piotr SzanserPrezes MERCOMP7 min czytania
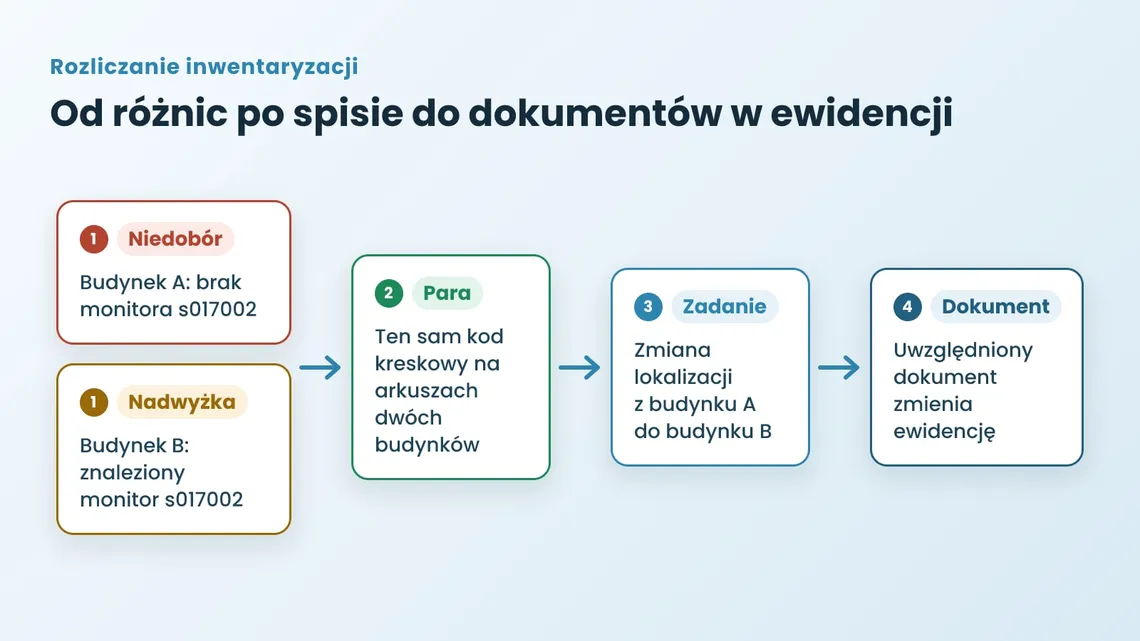
Rozliczanie inwentaryzacji polega na wyjaśnieniu każdej różnicy między spisem z natury a ewidencją i zamknięciu jej decyzją: składnik stoi w innym miejscu, ma innego użytkownika, czeka na likwidację, nie było go w kartotece albo naprawdę zaginął. Sporo pracy dają pozorne braki, czyli składniki, które w jednym arkuszu wyszły jako niedobór, a w drugim jako nadwyżka. Dlatego rozliczenie zaczyna się od parowania takich pozycji, a dopiero potem przechodzi do zadań, dokumentów i raportu różnic.
Tekst jest dla koordynatora inwentaryzacji, księgowej i osoby z administracji, która po spisie zostaje z listą różnic. Dostajesz tabelę wyników spisu z możliwymi decyzjami, kolejność rozliczania i opis, jak przebiega to w systemie Ewidencja Majątku. W tekście czym jest inwentaryzacja i jaki jest jej cel wyjaśniamy, w którym roku obrotowym ujmuje się różnice w księgach i kto odpowiada za inwentaryzację.
Jakie wyniki daje spis z natury?
Każda pozycja arkusza spisowego kończy spis w jednym z czterech stanów. W Ewidencji Majątku są to: OK (składnik znaleziony tam, gdzie powinien być), niedobór (składnika nie znaleziono), nadwyżka (składnik z kartoteki znaleziony poza swoim arkuszem) i ujawniony (składnik znaleziony, a nieobecny w kartotece). Do tego dochodzą uwagi zapisane w trakcie spisu: inny użytkownik, inne miejsce, uszkodzenie, oznaczenie do likwidacji.
| Wynik | Co sprawdzić | Możliwa decyzja |
|---|---|---|
| Niedobór | czy składnik nie jest w innym arkuszu, u innej osoby albo w serwisie | para z nadwyżką lub ujawnionym, wyjaśnienie, rozliczenie niedoboru |
| Nadwyżka | w którym arkuszu składnik powinien być | para z niedoborem i dokument zmiany miejsca |
| Ujawniony | czy to składnik bez etykiety, czy rzecz spoza ewidencji | para po numerze fabrycznym albo przyjęcie dokumentem OT |
| Inna osoba | czy zmienił się użytkownik albo osoba zarządzająca | dokument zmiany osoby |
| Likwidacja | czy składnik jest zużyty, uszkodzony albo zbędny | decyzja o likwidacji i dokument rozchodu |
Nadwyżka nie oznacza nowego środka trwałego, a niedobór nie musi oznaczać straty. Przy spisie według obiektów składnik przeniesiony bez dokumentu do innego obiektu, na przykład do drugiego budynku, pojawi się w obu rolach naraz: jako niedobór na arkuszu, na którym był w ewidencji, i jako nadwyżka na arkuszu, na którym go znaleziono. Zmiana pokoju w obrębie tego samego arkusza nie tworzy niedoboru: składnik dostaje stan OK, a aplikacja zakłada zadanie „zmiana lokalizacji”.
W jakiej kolejności rozliczać różnice?
Rozliczanie prowadzi się w aplikacji desktopowej Ewidencji Majątku, na wynikach spisu zebranych z aplikacji mobilnej, przeglądarki i samej aplikacji desktopowej. Najpierw idą pozycje, które system sparuje sam, a na końcu te, które wymagają decyzji człowieka.
- Nadwyżki z niedoborami. Ten sam składnik spisany w innym arkuszu system łączy automatycznie po kodzie kreskowym. Zostają tylko niedobory, których nie znaleziono nigdzie.
- Ujawnione z niedoborami. Składnik z odklejoną etykietą, spisany jako nieznany, system odnajduje po numerze fabrycznym. Niedobór dostaje stan OK, a dane z pozycji ujawnionej trafiają do zadania, na przykład nowo naklejony kod do przeniesienia.
- Propozycje po nazwie. Dla reszty system proponuje pary po podobieństwie nazw: znakowym albo semantycznym z użyciem AI. Wariant semantyczny to opcja wdrożeniowa, korzystająca z klucza OpenAI klienta. Każdą propozycję zatwierdza operator.
- Niedobory do wyjaśnienia. To, co zostało, to faktyczne braki. Tu zaczyna się praca komisji: ustalenie, co się stało ze składnikiem, i wniosek o sposób rozliczenia, o którym decyduje kierownik jednostki.
Parowanie można też przygotować w Excelu. Listę niedoborów i nadwyżek eksportujesz do Excela, a gotowe pary importujesz z arkusza z trzema kolumnami: kod kreskowy niedoboru, kod kreskowy pozycji ujawnionej i opis. To wygodne, gdy różnice wyjaśnia kilka osób naraz.
Jak wyjaśnić różnicę, zanim zmieni się ewidencja?
Nie każda różnica od razu prowadzi do dokumentu. Część trzeba najpierw sprawdzić: czy składnik jest w serwisie, czy ktoś zabrał go na wyjazd, czy opis w ewidencji jest błędny. Do tego służą zadania inwentaryzacyjne przypisane do pozycji arkusza.
Zadania powstają już w trakcie spisu. Gdy spisujący zeskanuje składnik w innym miejscu niż w ewidencji, aplikacja podświetla niezgodność obiektu i miejsca i tworzy zadanie „zmiana lokalizacji”. Inne zmiany, takie jak osoba, numer fabryczny, kod RFID, uwaga czy oznaczenie do likwidacji, spisujący zgłasza w aplikacji mobilnej i one też zapisują się jako zadania. Jakie zadania aplikacja mobilna i przeglądarka tworzą automatycznie, ustala się przy wdrożeniu.
Po spisie wszystkie zadania są w jednym widoku, gdzie oznacza się je jako wykonane. Ewidencja zmienia się dopiero wtedy, gdy z zadania powstanie dokument, a osoba uprawniona go uwzględni. Wynik spisu nie nadpisuje więc danych bez decyzji, a każda zmiana zostaje w historii składnika razem z dokumentem.
Jakie dokumenty zamykają różnice?
Z zaznaczonych zadań aplikacja desktopowa tworzy dokumenty hurtowo, więc nie trzeba ich wypisywać po kolei. Najczęstsze sytuacje po spisie wyglądają tak:
| Po spisie | Dokument w ewidencji |
|---|---|
| Inne miejsce | dokument zmiany miejsca użytkowania |
| Inna osoba | dokument zmiany osoby użytkującej albo zarządzającej |
| Likwidacja | dokument rozchodu po decyzji o likwidacji |
| Ujawniony | dokument przychodowy (OT) z importu |
Składniki ujawnione przyjmujesz do ewidencji importem. Zaznaczone pozycje arkusza aplikacja desktopowa eksportuje do prostego szablonu importu dokumentów przychodowych w Excelu, z nazwą, wartością, ilością, datą przyjęcia, osobami, lokalizacją, numerami i kodami. Plik uzupełniasz o brakujące dane i importujesz jako dokumenty OT. W ten sam sposób przyjmuje się wyniki spisu zerowego, czyli pierwszego spisu przy zakładaniu ewidencji.
Raport różnic i zamknięcie inwentaryzacji
Na koniec drukujesz rozliczenie z podziałem na niedobory, nadwyżki i pozycje ujawnione oraz arkusze spisowe końcowe z sekcją podpisów, którą ustawia się w konfiguracji wydruków. Raporty powstają z tych samych danych, które rozliczono, więc nie ma drugiej wersji wyników w arkuszu kalkulacyjnym.
Po spisie inwentaryzację oznacza się jako zakończoną, a po rozliczeniu różnic jako rozliczoną. Każda zmiana stanu pozycji arkusza zostaje w historii z datą, loginem, typem urządzenia, stanem i lokalizacją. Gdy komisja albo audytor zapyta o konkretny składnik, widać, kto i kiedy go potwierdził.
Jak przygotować spis, żeby rozliczenie było krótsze?
Czas rozliczenia w dużej mierze zależy od tego, co zrobisz przed spisem. Najwięcej dają cztery rzeczy:
- aktualne miejsca i osoby – struktura obiektów i miejsc odpowiadająca budynkom i pokojom oraz osoby przypisane do składników; im mniej rozjazdów w ewidencji, tym mniej par do łączenia po spisie;
- arkusze według jednego klucza – według obiektów, osób zarządzających albo MPK, tak żeby jeden zespół spisywał jeden obszar;
- czytelne oznaczenia – etykiety z kodami na składnikach i w pomieszczeniach; jak je zaprojektować, opisuje przewodnik po etykietach z kodami kreskowymi;
- wspólny sposób zgłaszania uwag – zanim ruszy spis, ustalcie, jak spisujący oznaczają uszkodzenie, likwidację czy zmianę osoby, żeby zadania po spisie dało się rozdzielić bez dopytywania.
Ta sama struktura obiektów i miejsc obsługuje kilka oddziałów, tak jak w sieci 5 hoteli z 20 tys. składników, którą opisujemy w studium przypadku. Pełną listę przygotowań i najczęstsze potknięcia znajdziesz w tekstach inwentaryzacja – jak się przygotować i najczęstsze błędy w inwentaryzacji.
Najczęstsze pytania
Czy rozliczenie inwentaryzacji można zautomatyzować?
W dużej części tak. Ewidencja Majątku sama paruje nadwyżki z niedoborami po kodach kreskowych i pozycje ujawnione po numerach fabrycznych, proponuje pary po podobieństwie nazw i przygotowuje dokumenty z zadań. Decyzję o każdej proponowanej parze, o likwidacji i o rozliczeniu faktycznego niedoboru podejmuje człowiek.
Czy nadwyżka oznacza nowy środek trwały?
Nie. Nadwyżka to składnik, który jest w kartotece, ale znaleziono go poza jego arkuszem, na przykład w innym budynku objętym osobnym arkuszem. Nowym składnikiem może być dopiero pozycja ujawniona, której nie da się sparować z żadnym niedoborem; taką przyjmuje się do ewidencji dokumentem przychodowym.
Czy różnice można rozliczać w Excelu?
Tak, jako uzupełnienie pracy w systemie. Niedobory i nadwyżki eksportujesz do Excela, a pary importujesz z arkusza z trzema kolumnami: kod kreskowy niedoboru, kod kreskowy pozycji ujawnionej i opis. Wynik trafia do tej samej inwentaryzacji w systemie, więc raport różnic pozostaje jeden.
Gdzie odbywa się spis, a gdzie rozliczenie?
Spis prowadzi się w aplikacji mobilnej na Androida, w przeglądarce (także na iPhonie i iPadzie) albo w aplikacji desktopowej, a rozliczenie różnic i dokumenty w aplikacji desktopowej. Wszystkie kanały pracują na jednej bazie, więc każdy zatwierdzony odczyt widać w aplikacji desktopowej od razu. Jak zacząć spis samym telefonem, opisujemy w tekście inwentaryzacja smartfonem.
Następny krok
Klienci Ewidencji Majątku obniżają koszty inwentaryzacji nawet o 85%. Jeśli po spisie najwięcej czasu zabiera wyjaśnianie różnic, na bezpłatnej konsultacji pokażemy rozliczenie na przykładowej inwentaryzacji: parowanie, zadania i dokumenty, a tam, gdzie coś jest opcją wdrożeniową, powiemy to wprost. Jeśli wolisz sprawdzić system samodzielnie, zgłoś bezpłatny test na 30 dni. Opis całego modułu znajdziesz na stronie inwentaryzacja środków trwałych.